[东吴机械]周尔双13915521100/李文意18867136239/韦译捷/黄瑞/谈沂鑫17851090557/陶泽/柴悦茹19121516899/刘捷宇/闻嘉怡
投资评级:增持(维持)
1多业务均实现营收增长
2026H1公司营业收入为18.12亿元,同比+31.2%,主要系市场向好、订单金额增加,其中,半导体量检测业务营收6.44亿元,同比+14.6%,占比35.6%,平板显示检测业务营收8.43亿元,同比+25.7%,占比46.5%,新能源检测业务营收2.95亿元,同比+146.1%,占比16.3%;归母净利润为0.75亿元,同比+171.2%;扣非归母净利润为0.30亿元,同比扭亏。Q2单季营业收入10.72亿元,同比+55.0%,环比+45.0%;归母净利润0.32亿元,同比扭亏,环比-24.3%;扣非归母净利润0.18亿元,同比扭亏,环比+39.6%。
2毛利率同比小幅下降,费用率持续改善
2026H1,公司毛利率为43.0%,同比-1.0pct,其中,半导体量检测业务毛利率48.8%,同比+0.1pct,平板显示检测业务毛利率46.0%,同比+2.9pct,新能源检测业务毛利率20.7%,同比-8.1pct;销售净利率为2.2%,同比-5.3pct;期间费用率为40.2%,同比-3.4pct,其中销售费用率为5.8%,同比-0.8pct,管理费用率为8.7%,同比-2.3pct,研发费用率21.6%,同比-1.6pct,财务费用率为4.1%,同比+1.3pct。Q2单季度毛利率为41.4%,同比-5.0pct,环比-4.1pct;销售净利率0.8%,同比-9.7pct,环比-3.4pct。
3在手订单高速增长,现金流阶段承压
截至2026年8月28日,公司在手订单约55.89亿元,同比+54.9%,其中,半导体领域在手订单约36.09亿元,同比+98.0%;显示领域在手订单约12.28亿元,同比-14.7%;新能源领域在手订单约7.52亿元,同比+117.2%。截至2026H1,公司合同负债为3.30亿元,较年初-9.5%;存货为24.98亿元,较年初+18.9%。2026H1,公司经营活动净现金流为-7.23亿元,同比净流出扩大,主要系支付购买商品款及职工薪酬流出增加,其中2026Q2经营活动净现金流为-3.52亿元,同比净流出扩大,环比净流出收窄。2026H1,公司研发投入3.91亿元,同比+22.3%,研发投入占比21.6%,同比-1.6pct。
4半导体量检测持续突破,先进制程及高端测试加速拓展
(1)前道量检测:2026H1前道量检测营收及订单占半导体业务90%以上,28nm以下先进制程新签订单占半导体新签订单超七成;膜厚、OCD、电子束等部分主力产品已完成7nm制程交付验收,BFI明场光学缺陷检测设备完成28nm产线验收及14nm产线交付,并新获国内头部客户14nm订单。(2)后道电测:持续向高端存储及SoC拓展,存储领域,BI产品正开发支持DDR6、LPDDR6、ONFI6.0等下一代存储测试并推进客户验证,UFS5.0FT设备同步研发;SoC领域,DDICATE已完成客户端交付验收,通用SoCATE仍处研发阶段。(3)先进封装量检测:有图形硅晶圆及无图形玻璃晶圆检测设备已实现小批量出货,面向先进制程的3D量测正与国内头部客户推进验证。(4)核心器件:已布局悬臂式及MEMS探针卡等系列产品,其中2DMEMS垂直探针卡实现批量交付,高频悬臂探针卡已在国内头部设计公司验证并批量使用。
盈利预测与投资评级
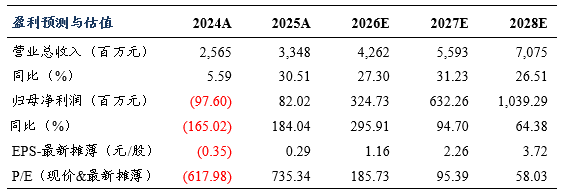
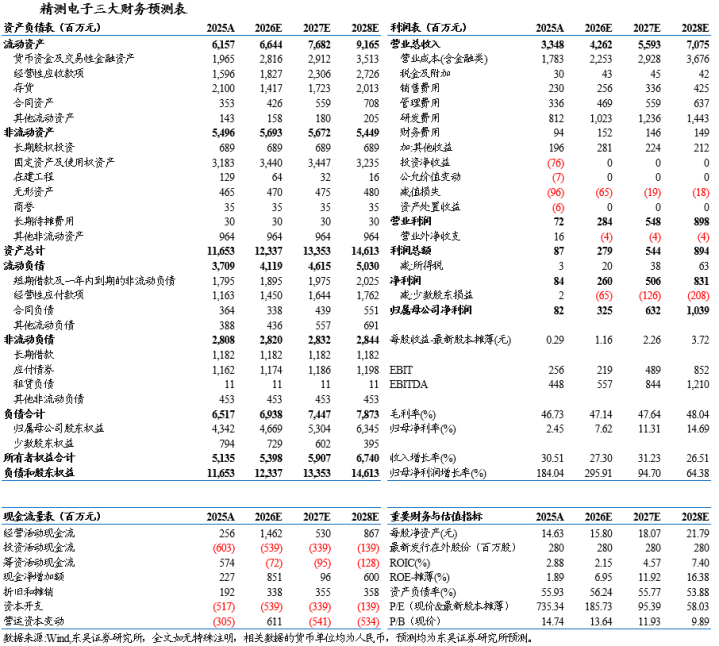
考虑到公司在手订单持续增长,下半年设备交付及验收有望加速,后续随产品放量和市场份额提升,公司业绩有望较快增长,我们维持公司2026/2027/2028年归母净利润预测为3.2/6.3/10.4亿元,当前市值对应2026-2028年动态PE分别为186/95/58X,维持“增持”评级。
风险提示
下游需求波动风险、市场竞争加剧风险。
东吴机械团队
东吴机械研究团队荣誉
2024年新财富最佳分析师机械行业第四名
2024年Wind金牌分析师机械行业第一名
2023年新财富最佳分析师机械行业第四名
2023年Wind金牌分析师机械行业第一名
2022年新财富最佳分析师机械行业第三名
2022年Wind金牌分析师机械行业第二名
2021年新财富最佳分析师机械行业第三名
2021年Wind金牌分析师机械行业第一名
2020年新财富最佳分析师机械行业第三名
2020年卖方分析师水晶球奖机械行业第五名
2019年新财富最佳分析师机械行业第三名
2017年新财富最佳分析师机械行业第二名
2017年金牛奖最佳分析师高端装备行业第二名
2017年卖方分析师水晶球奖机械行业第五名
2017年每市组合机械行业年度超额收益率第一名
西南财经大学经济学学士,中国人民大学管理学硕士,2023年加入东吴证券。
上海财经大学经济学学士,中国人民大学经济学硕士,2025年加入东吴证券。
免责声明
本订阅号所载内容不构成对具体证券在具体价位、具体时点、具体市场表现的判断或投资建议,不能够等同于指导具体投资的操作性意见。本订阅号所载内容仅供参考之用,接收人不应单纯依靠本资料的信息而取代自身的独立判断,应自主做出投资决策并自行承担风险。东吴证券研究所及本研究团队不对任何因使用本订阅号所载任何内容所引致或可能引致的损失承担任何责任。
特别声明:《证券期货投资者适当性管理办法》、《证券经营机构投资者适当性管理实施指引(试行)》于2017年7月1日起正式实施。通过新媒体形式制作的本订阅号推送信息仅面向东吴证券客户中的专业投资者,请勿在未经授权前进行任何形式的转发。若您非东吴证券客户中的专业投资者,为保证服务质量、控制投资风险,请取消关注本订阅号,请勿订阅、接收或使用本订阅号中的任何推送信息。因本订阅号难以设置访问权限,若给您造成不便,烦请谅解!感谢您给予的理解和配合。
粤有钱提示:文章来自网络,不代表本站观点。