2026 年半年报出炉,恒瑞医药交出一份喜忧参半的成绩单:创新药占比持续抬升,但整体营收承压、扣非净利润下滑;市场用脚投票,半年报披露后股价逆势大跌,市值大幅缩水。
伴随业绩环境变化,公司下调员工持股计划创新药考核目标,一边员工主动流失率大幅改善,一边持续计提大额辞退福利,折射出这家国内创新药龙头仍处在转型阵痛期。
半年报遇冷
板块大涨之下股价逆势下行
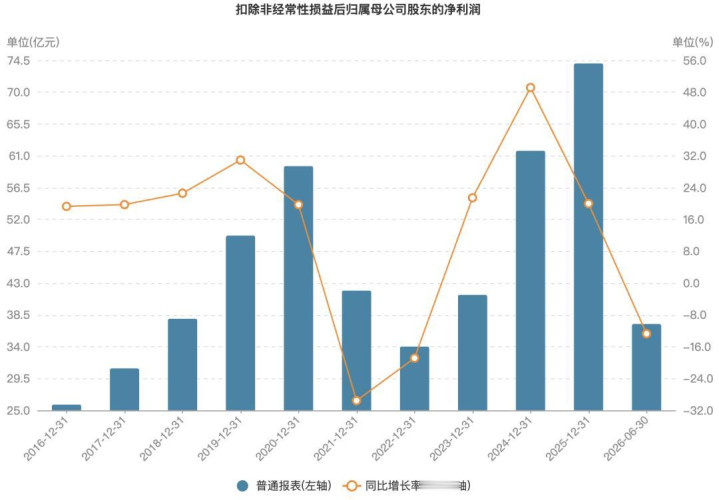
恒瑞医药 2026 年半年度报告显示,公司上半年实现营收 154.56 亿元,同比下降 1.94%;归母净利润 44.65 亿元,同比微增 0.34%,扣非净利润 37.3 亿元,同比下滑 12.71%。
归母与扣非利润出现背离,主要来自 7.36 亿元非经常性损益,其中 Kailera 纳斯达克上市带来 8.21 亿元股权公允价值浮盈,该部分属于账面收益,存在股价波动风险。
半年报发布次日 8 月 20 日,医药板块受 mRNA 癌症疫苗临床成功消息刺激集体走强,恒瑞自身也布局 mRNA 肿瘤管线 RGL‑270,但股价逆势下挫,A 股单日大跌 6%,港股跌幅 9.63%。
截至 9 月 2 日,A 股报 45.57 元,相对半年报前市值蒸发超 470 亿元;港股 45.5 港元,已经逼近 44.05 港元的发行价。
业务层面,集采持续压制仿制药板块,上半年仿制药收入 51.39 亿元,同比下降 16.07%,公司主动收缩相关资源,集采风险持续出清。
创新药依旧是核心支柱,上半年创新药收入 88.09 亿元,同比增长 16.38%,增速告别此前 20% 以上的高增长,收入占药品销售收入比重提升至 63.16%,对比 2021 年不足四成,产品结构转型成效显现。
创新药内部呈现明显分化。抗肿瘤依旧是基本盘,实现收入 62.65 亿元,同比仅增长 2.58%,占创新药收入 71.11%;吡咯替尼竞争加剧,阿帕替尼、硫培非格司亭受医保降价影响销售回落。
增长引擎切换至非肿瘤赛道,非肿瘤创新药收入 25.45 亿元,同比大涨 73.97%,恒格列净稳居国内 SGLT2 抑制剂第二,多款新进医保药物快速放量。
对外授权 BD 收入有所回落,上半年确认合作收入 14.22 亿元,主要来自 GSK 许可项目,较去年同期 19.91 亿元下降。
后续业绩看点落在与百时美施贵宝(BMS)的重磅合作,交易潜在总规模约 152 亿美元,其中 6 亿美元首付款,管理层表示最高 40% 首付款有望在 2026 年下半年确认。
员工持股考核目标下调 业绩压力抬升
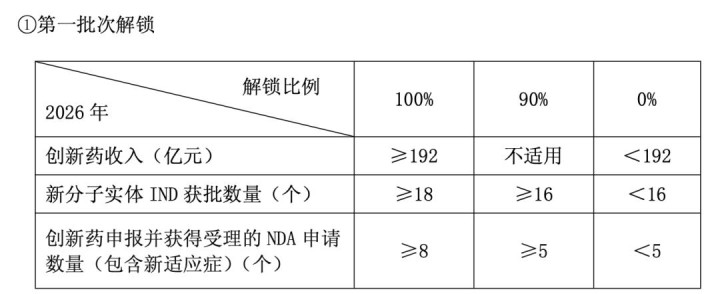
伴随创新药增速回落,恒瑞医药更新 2026 年员工持股计划,将 2026 年创新药收入考核目标设定为 192 亿元,以 2025 年 163.42 亿元基数计算,对应同比增速 17.5%,管理层表态有信心完成该目标。
解锁设置分层要求:2026 年不低于 192 亿元;2026‑2027 累计不低于 432 亿元;2026‑2028 累计不低于 732 亿元,同时叠加新分子实体 IND、NDA 申报受理数量指标,三项取最低解锁比例。
对比历史计划可以看到目标下调的现实:2023、2024 两期员工持股计划,推算原预设 2026 年创新药收入目标为 208 亿元,需要全年实现 200.66 亿元才可达成解锁,意味着下半年要完成 112.57 亿元创新药销售,对比新计划 192 亿目标,难度显著更高。2025 年员工持股计划静态测算同样指向 192 亿,但基于 2025 年实际 163.42 亿的高基数,内部实际完成门槛已经降低。
回顾历史,2022 年员工持股计划公司基本踩线达成考核;如今行业环境改变,曾经 30% 的创新药增长指引已经放弃,目标下调,反映管理层对行业竞争、医保降价、商业化环境更加务实的判断。
流失率大幅改善,辞退福利持续计提
时间拉回 2021‑2022 年,恒瑞处于周期底部,营收利润连续下滑,人才动荡加剧。2021 年员工流失率高达 27%,年末员工 28903 人,到 2022 年末缩减至 20636 人,周云曙、周宋、邹建军、张晓静等一众高管相继离开,周云曙还因内幕交易收到监管处罚。孙飘扬重新回归掌舵,员工持股计划也在这一背景下推出,意在绑定核心人才,推动公司走出低谷。
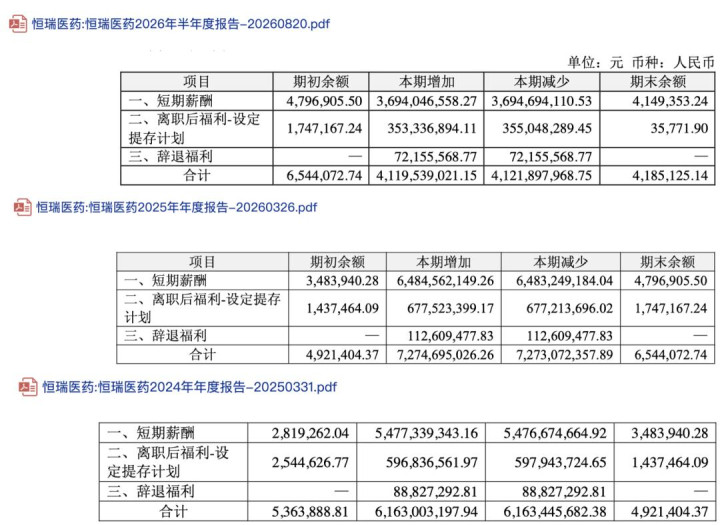
经过几年调整,人员局面出现好转:2024 年流失率 9.5%,2025 年降至 8.31%,员工人数止跌企稳。但流失率下降背后,是公司持续付出裁员补偿代价。
2024 年计提辞退福利 8883 万元,2025 年 1.13 亿元,2026 上半年再计提 7216 万元,自 2024 年以来累计计提辞退福利 2.74 亿元。流失率包含主动离职与被动优化,数据说明公司人员结构优化还在持续推进。
管线储备等待兑现,机构仍看好海外价值
站在当前节点,恒瑞的未来看点集中在后续管线输出。管理层路演重点提及自身免疫、GLP‑1 赛道:SHR‑1139 银屑病计划 2026 下半年启动全球 III 期;SHR‑2173 在红斑狼疮取得积极 I 期数据,拓展多类肾病适应症;减重 GLP‑1 HRS9531 预计 2027 年初减重适应症获批,下半年糖尿病适应症上市,定价对标海外同类产品。
高盛维持买入评级,A 股目标价 73.86 元,机构判断当前估值主要反映国内业务价值,海外 BD 授权有望带来额外向上弹性。
历经集采冲击、组织动荡之后,恒瑞医药已经完成创新药基本盘搭建,但肿瘤成熟产品增长乏力、创新药增速回落、考核目标下调、人员优化仍在继续。未来非肿瘤产品放量、BD 订单落地、重磅新药如期上市,将决定这家创新龙头下一阶段增长成色。
粤有钱提示:文章来自网络,不代表本站观点。